贈与
住宅取得資金の贈与非課税は2027年も使える?年内に受けるか待つかの判断と期限(2026年12月31日)・40㎡の登録免許税要望
公開:2026-11-01 / 原稿確認:2026年11月1日 / 運営:AI Mediaz
PR:このページにはアフィリエイト広告を含みます。掲載順はおすすめ順位ではありません。
この記事の結論
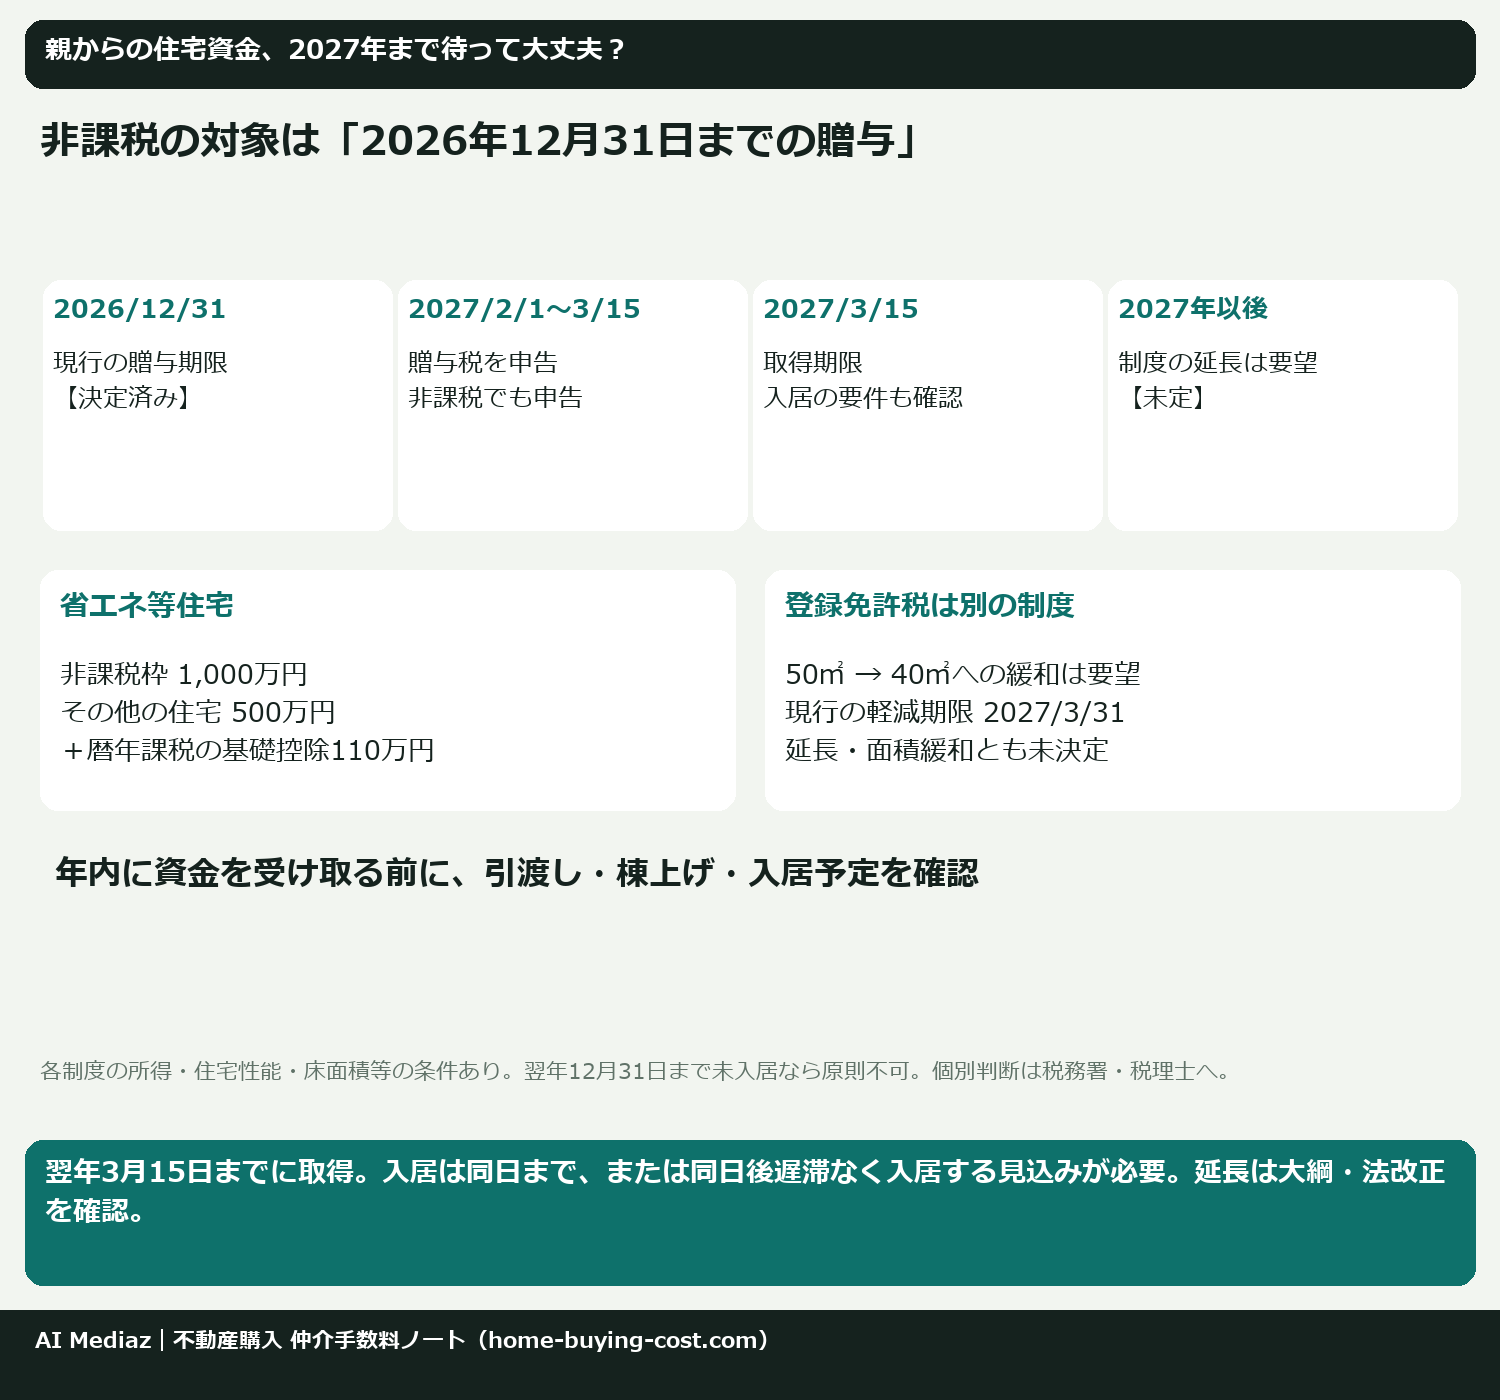
- 非課税(省エネ等住宅1,000万円・それ以外500万円)の対象は、2026年12月31日までの贈与です。2027年分は国交省が要望している段階で、決まっていません。
- 年内に受けるなら、2027年3月15日までに取得(新築等)し、同日まで、または同日後遅滞なく入居できるかが分かれ目。間に合わない物件なら、急いで受けると課税されるおそれがあります。
- 登録免許税の住宅軽減(期限2027年3月31日)の「50㎡→40㎡」も要望です。40㎡台の物件は、今の時点では軽減の対象外として資金計画を立てます。
制度の基本(だれが対象か、必要書類など)は「住宅取得等資金の贈与の非課税」にまとめています。この記事は、期限が近づいた今、年内に受けるか・来年まで待つかを決めるための整理です。
住宅取得資金の贈与非課税、2027年の贈与は対象になる?
2026年11月1日時点では、対象になるとは決まっていません。
国税庁の案内(令和8年4月1日現在の法令)では、非課税になるのは令和6年1月1日から令和8年12月31日までに、父母・祖父母などの直系尊属から住宅取得等資金の贈与を受けた場合です。2027年1月1日以後の贈与について定めた法律は、現時点ではありません。
「決定済み」と「要望」を分けるとこうなる
| 項目 | 状態 | 内容 |
|---|---|---|
| 非課税の贈与期限 | 決定済み | 2026年12月31日までの贈与 |
| 非課税限度額 | 決定済み | 省エネ等住宅 1,000万円/それ以外 500万円(受贈者ごと) |
| 取得・入居の期限 | 決定済み | 贈与の翌年3月15日まで(翌年12月31日までに入居しないと原則不可) |
| 申告 | 決定済み | 翌年2月1日〜3月15日に贈与税の申告(枠内でも必要) |
| 2027年以後への延長 | 要望(未定) | 国交省が「必要な検討を行い、所要の措置を講じる」と要望 |
| 60歳未満の親からの資金にも相続時精算課税 | 要望(未定) | 現行の特例は2026年12月31日までの贈与まで |
| 登録免許税の住宅軽減の延長 | 要望(未定) | 現行期限は2027年3月31日。2029年3月31日まで2年延長を要望 |
| 登録免許税の床面積 50㎡→40㎡ | 要望(未定) | 現行は50㎡以上。40㎡以上への緩和を要望 |
国交省の令和9年度税制改正要望で、贈与非課税はどう扱われている?
国交省の要望書では、贈与非課税について、高齢者の資産を早めに子・孫の世代へ移して住宅取得の負担を軽くし、良質な住宅を増やすことを目的に、「必要な検討を行い、所要の措置を講じる」よう求めています。
ただし、要望書の「適用又は延長期間」の欄は「―」で、要望の内容欄にも「延長」の文字や、期間・限度額の数字はありません。要望書に出てくる500万円・1,000万円は「制度の概要」(今の制度の説明)の欄の数字です。期限切れを前に存続を求めた要望と読むのが自然ですが、「1,000万円のまま2年延長」などと決まったわけではない、という点に注意してください。
あわせて、60歳未満の親や祖父母からの住宅資金にも相続時精算課税を使える特例についても措置を求めています。国税庁の手引きでは、この特例も2026年12月31日までの贈与が対象です。
12月の税制改正大綱で何が決まる?
例年12月に与党の税制改正大綱がまとまり、翌年の国会で法律が成立して確定します。贈与非課税の延長があるかどうか、あるなら期間・限度額・省エネ基準などの要件が大綱で方向づけられます。
前回(令和6年度改正)はどう延長された?
前回の見直しは令和6年度税制改正の大綱(2023年12月22日閣議決定)で、内容は次のとおりでした。
- 適用期限を3年延長(いまの「2026年12月31日まで」はこのときに決まった)
- 新築等の省エネ等住宅の基準を、断熱等性能等級5以上かつ一次エネルギー消費量等級6以上へ引き上げ(経過措置あり)
- 60歳未満の親などからの住宅資金に相続時精算課税を使える特例も、同じく3年延長
- 新しい期間は令和6年1月1日以後の贈与から適用
このように、前回は「期限の延長」と「省エネ基準の引き上げ」がセットでした。次の延長があるとしても、限度額や省エネ等住宅の基準が今と同じとは限りません。今回も同じ形になるかは、大綱と法律の中身しだいです。
なお、1年前の令和8年度税制改正の大綱(2025年12月26日閣議決定)には、住宅取得等資金の贈与非課税についての記載はありません。期限が2026年末に来るため、議論の場は今年12月の令和9年度大綱になります。大綱が出たら、財務省・国税庁の発表で中身を確かめてください。
年内に贈与を受けるべき?来年まで待つリスクは?
判断の軸は「2027年3月15日までに取得して入居できるか」です。
年内に受ける/待つの比較
| 2026年中に贈与を受ける | 2027年まで待つ | |
|---|---|---|
| 非課税の根拠 | 現行法で確定 | 大綱・法改正しだい(未定) |
| 取得・入居の期限 | 2027年3月15日(入居は同日後遅滞なくでも可) | 延長された場合のルールによる |
| 向いている人 | 2027年3月15日までに取得(建売・中古は引き渡し、注文住宅は棟上げ以降)が確実な人 | 契約前・着工前で、2027年3月15日までの取得が難しい人 |
| 主なリスク | 入居が遅れると適用されない(2027年12月31日までに未入居なら修正申告) | 延長されない・枠が減る・要件が厳しくなる可能性 |
非課税が使えないと、いくらかかる?(本稿の試算)
父母から18歳以上の子への贈与(特例税率・暦年課税)で、基礎控除110万円だけを使った場合の税額です。
| 贈与額 | 非課税あり | 非課税なし |
|---|---|---|
| 1,000万円(省エネ等住宅) | 0円 | 177万円 |
| 1,110万円(枠+基礎控除) | 0円 | 210万円 |
| 500万円(それ以外の住宅) | 0円 | 48.5万円 |
計算式:(贈与額−110万円)×税率−控除額(国税庁の速算表)。たとえば1,000万円なら(1,000−110)×30%−90=177万円。非課税の残額には基礎控除110万円を重ねられるため、省エネ等住宅なら1,110万円まで税額0円になります。
「まだ物件も決まっていないのに、とりあえず年内にお金だけもらう」は危険です。贈与を受けた資金の全額を翌年3月15日までに住宅の取得等に充てる必要があり、間に合わなければ普通の贈与として課税されます。上の表のとおり、1,000万円なら177万円の税額になり得ます。
相続時精算課税と組み合わせる場合
暦年課税ではなく相続時精算課税を選ぶと、非課税枠の残りに、毎年110万円の基礎控除と累計2,500万円の特別控除を重ねられます(国税庁の申告の手引き)。贈与時の税額は抑えられますが、基礎控除を超えた分は将来の相続財産に加算され、一度選ぶと同じ贈与者からの贈与は暦年課税に戻せません。住宅資金については、60歳未満の親などからの贈与でも相続時精算課税を選べる特例がありますが、これも2026年12月31日までの贈与が対象です。
どちらを選ぶかは、贈与者の年齢や相続全体の見通しで変わります。「年内に受けるか」と同時に決める必要があるため、早めに家族と税理士を交えて相談してください。
翌年3月15日までの入居要件とは?申告はいつ?
2026年中に贈与を受けた場合のスケジュールは次のとおりです。
- 2026年12月31日まで:贈与を受ける(振込の日付が残る形がおすすめ)
- 2027年3月15日(月)まで:贈与資金の全額を充てて住宅を新築・取得・増改築する
- 同日まで:入居する。間に合わなくても「遅滞なく入居することが確実」なら可
- 2027年2月1日(月)〜3月15日(月):贈与税の申告書を税務署へ。非課税枠の範囲内でも申告しないと特例は受けられません
- 2027年12月31日まで:まだ入居していなければ、原則として特例は受けられず修正申告が必要
「3月15日までに取得」は物件の種類で判定が違う
国税庁の通達の取扱いでは、何をもって「取得(新築)した」とみるかが物件の種類で変わります。
- 建売住宅・分譲マンション・中古住宅:売主から実際に引き渡しを受けた時が取得。売買契約を結んだだけでは取得になりません。
- 注文住宅(請負で新築):3月15日時点で、屋根(骨組みを含む)があり土地に定着した建物と認められる状態、いわゆる棟上げを終えた状態以降なら新築に準じて扱われます。完成していなくてもかまいませんが、棟上げ前だと対象外です。
- 入居:3月15日までに住むか、同日後遅滞なく住むことが確実と見込まれること。翌年12月31日までに住んでいなければ修正申告です。
完成前の注文住宅や、申告時にまだ入居していない場合は、工事の完了予定や入居予定がわかる書類などを追加で求められることがあります。工期が年度末にかかる場合は、必要書類も含めて税務署に事前に確認してください。
年内に贈与を受けるなら、何から始める?
- 引き渡し日(または完成予定日)が2027年3月15日より前か、契約書・工程表で確認する
- 省エネ等住宅(1,000万円枠)に当たるか、住宅性能証明書などを用意できるか売主・施工会社に聞く
- 床面積が40㎡以上240㎡以下(登記上)か確認する。40㎡以上50㎡未満なら所得要件が1,000万円以下に下がる
- 贈与額を決めたら、住宅ローンの借入額と住宅ローン控除への影響を試算する
PR(アフィリエイト広告):リンク経由の申込み等で当サイトに報酬が発生する場合があります。料金・対象条件・契約条件は公式案内で確認してください。
登録免許税の40平米への軽減緩和は決まった?
決まっていません。要望の段階です。
住宅用家屋の登録免許税の軽減(保存登記0.15%、移転登記0.3%、抵当権設定0.1%)は、国税庁の案内で床面積50㎡以上、2027年3月31日までの登記が条件です。ほかに、原則として新築・取得から1年以内の登記であることや、登記の申請時に市区町村の証明書(住宅用家屋証明書)を添付することも必要で、登記後に証明書を出しても軽減は受けられません。国交省は令和9年度要望で、①期限を2年延ばして2029年3月31日までにする、②床面積要件を40㎡以上に緩和する、の2点を求めています(買取再販住宅の特例も同様に40㎡への引き下げを要望)。
ここで、贈与非課税・住宅ローン控除との「40㎡のずれ」が生じます。
| 床面積 | 贈与非課税 | 登録免許税の軽減(現行) |
|---|---|---|
| 40㎡未満 | 対象外 | 対象外 |
| 40㎡以上50㎡未満 | 対象(所得1,000万円以下) | 対象外(40㎡は要望中) |
| 50㎡以上240㎡以下 | 対象(所得2,000万円以下) | 対象 |
40㎡台の物件は、今の時点では本則税率で見積もっておくのが安全です。差のイメージ(本稿の試算):
- 新築の保存登記(評価額1,200万円):本則0.4%で48,000円/軽減0.15%で18,000円
- 抵当権設定(借入3,000万円):本則0.4%で120,000円/軽減0.1%で30,000円
- 中古の移転登記(建物評価額800万円):本則2%で160,000円/軽減0.3%で24,000円
税率の詳しい仕組みと中古住宅の耐震条件は「登録免許税の軽減税率」、諸費用全体は「住宅購入の諸費用を積み上げる」を参照してください。
贈与税の申告は誰に相談する?
金額の大きい贈与は、相続や他の兄弟との関係にも関わります。申告書の書き方は税務署の相談窓口で聞けますが、「年内に受けるか待つか」「暦年課税か相続時精算課税か」の判断は、税理士に相談するのがおすすめです。この記事は一般的な情報で、個別の判断は税務署・税理士に確認してください。
PR(広告):住宅資金の申告を依頼する税理士を探す場合の選択肢です。紹介サービスは個別の税務相談・申告業務の契約とは異なります。
税理士ドットコムリンク経由の申込み等で当サイトに報酬が発生する場合があります。税理士紹介のための新規問い合わせ・本人確認等が対象です。
よくある質問
Q1. 2026年12月に振り込んでもらい、入居が2027年4月になる場合は?
2027年3月15日までに取得(建売・中古は引き渡し、注文住宅は棟上げ以降の状態)が済み、同日後「遅滞なく入居することが確実」と見込まれれば対象になります。ただし2027年12月31日までに入居しないと原則として適用されず、修正申告が必要です。取得自体が3月15日に間に合わない場合(建売の引き渡しが4月、注文住宅の棟上げが4月など)は対象外です。
Q2. 延長されたら、2027年1月の贈与でも非課税になりますか?
延長の内容と適用開始日は、大綱と法律で決まります。前回は新しい期間が1月1日以後の贈与から適用されましたが、今回も同じとは限りません。法律が成立するまでは確定ではない、と考えてください。
Q3. 延長を見込んで2027年1月に受け、延長されなかったら?
その贈与は住宅資金の非課税の対象にならず、暦年課税なら基礎控除110万円を超えた部分に贈与税がかかります(1,000万円なら177万円)。延長されるかどうか分からないうちに、2027年に入ってすぐ大きな金額を受けるのは避け、法律の成立と適用開始日を確認してから受けるのが安全です。
Q4. 非課税枠の範囲内なら申告しなくていい?
いいえ。2027年2月1日〜3月15日に、特例を受ける旨を書いた申告書と添付書類を出す必要があります。出さないと非課税になりません。
Q5. 40㎡台のマンションでも贈与の非課税は使えますか?
使えます(登記上40㎡以上240㎡以下)。ただし受贈者の合計所得金額が1,000万円以下に限られます。一方、登録免許税の軽減は50㎡以上が条件で、40㎡への緩和は要望段階です。
Q6. 夫の両親から受けても使えますか?
配偶者の父母は直系尊属に当たらないため、養子縁組をしていなければ対象外です。
Q7. 1,000万円の枠を使うには何が必要?
省エネ・耐震・バリアフリーのいずれかの基準を満たすことを、住宅性能証明書などで証明する必要があります。新築では断熱等性能等級5以上かつ一次エネルギー消費量等級6以上などが基準です。
参考資料
公開時の確認日:2026年11月1日。資料の公開日・対象時点は各リンク先をご確認ください。
- 国税庁 タックスアンサー No.4508 直系尊属から住宅取得等資金の贈与を受けた場合の非課税(令和8年4月1日現在法令等)
- 国税庁 贈与税の申告のしかた(住宅取得等資金の非課税と基礎控除・相続時精算課税の併用)
- 国税庁 タックスアンサー No.4408 贈与税の計算と税率(暦年課税)
- 国税庁 タックスアンサー No.7191 登録免許税の税額表(住宅用家屋の軽減税率)
- 財務省掲載 令和9年度税制改正要望(国土交通省)住宅取得等資金に係る贈与税の非課税措置等に係る所要の措置
- 財務省掲載 令和9年度税制改正要望(国土交通省)住宅用家屋の所有権の保存登記等に係る特例措置の拡充及び延長
- 財務省掲載 令和9年度税制改正要望(国土交通省)買取再販で扱われる住宅の取得に係る特例措置の拡充及び延長
- TKC 令和9年度税制改正要望(復興庁・2026年8月31日公表)の紹介
- 財務省 令和6年度税制改正の大綱(3年延長・省エネ基準引上げ・令和6年1月1日以後の贈与から適用)
- 財務省 令和8年度税制改正の大綱(2025年12月26日閣議決定。住宅取得等資金の贈与非課税の記載なし)
- 国税庁 措置法第70条の2関係通達(新築に準ずる状態=棟上げ、建売は引渡し時が取得)
費用と条件を分けて、ひとつずつ確かめよう。